Primer sueldo 2026: reparto claro para llegar a fin de mes
Actualizado el 24 de octubre de 2026.
Eurofound ha difundido este 24 de octubre de 2026 un análisis con un dato incómodo: en zonas de siete países europeos, España incluida, alquilar un piso de dos habitaciones exige más del 80% del salario mediano de un trabajador joven. Con esa presión encima, repartir el primer sueldo para llegar a fin de mes ya no es un consejo de manual: es la primera decisión financiera seria de mucha gente. Y se puede hacer con orden, sin renunciar a todo.
El primer sueldo llega con la vivienda en contra
El informe, recogido por elEconomista.es, identifica problemas graves en España, Portugal, Irlanda, Polonia y Bulgaria. En Madrid y Barcelona, alquilar en el centro consume el 74% del salario medio, según los datos del Consejo de la Unión Europea que cita el mismo análisis. Lisboa está en el 116%, Milán en el 72% y Roma en el 65%.
El resultado se mide en años: los españoles se van de casa a los 30,2 años, casi cuatro después de la media comunitaria de 26,3 años en 2025, según Eurostat. Además, el 44,3% de los españoles de 26 a 34 años sigue viviendo con sus padres, más de 2,2 millones de personas, según el INE. De ellos, el 34,6% asegura que no puede permitirse alquilar.
El contexto laboral tampoco ayuda. La tasa de paro de los menores de 25 años llegó al 23,77% en el segundo trimestre de 2026, con 460.000 jóvenes sin empleo, según los datos que cita COPE. Y el sueldo medio de quien entra en el mercado laboral ronda los 1.200 euros, frente a un alquiler medio de 1.175 euros, según elEconomista.es.
Cómo repartir el primer sueldo con la regla 50/30/20
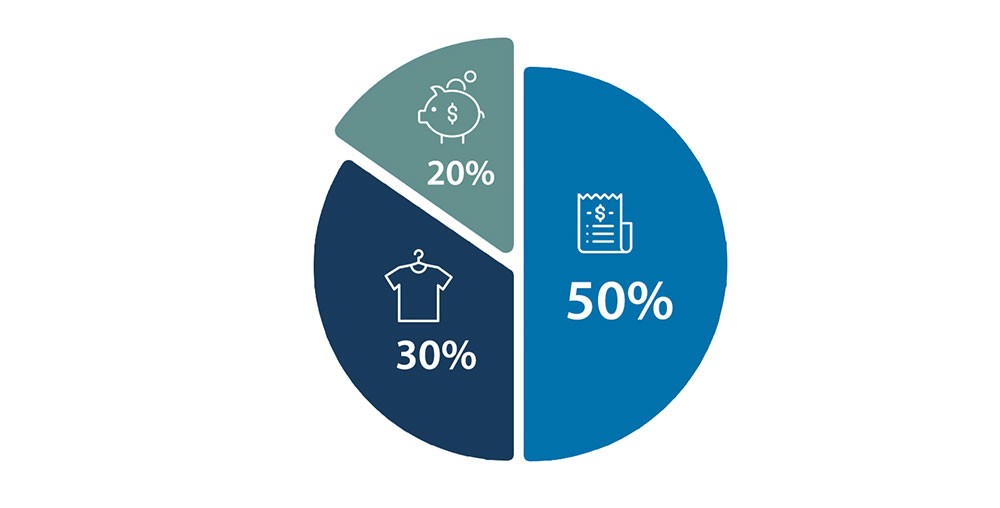
El Banco de España recomienda presupuestar por bloques y una de las fórmulas más citadas es la regla 50/30/20: la mitad del sueldo neto para necesidades, el 30% para gastos personales y el 20% para ahorro. Con 2.000 euros netos, el reparto queda en 1.000, 600 y 400 euros, según el ejemplo de Banc Sabadell.
Dos avisos antes de aplicarla. Primero, los porcentajes se calculan sobre el neto que llega al banco, no sobre el bruto de la nómina. Segundo, en las ciudades donde la vivienda se lleva más de la mitad del sueldo ese 50% no se sostiene: toca reajustar los bloques y no sentirse mal por ello. La regla orienta, no obliga.
Si tu caso es el de muchos, el reparto realista se parece más a esto: todo lo fijo primero, un porcentaje pequeño para ocio y lo que sobre al ahorro. La clave no es el porcentaje exacto, sino apartar el dinero el mismo día del cobro. Si esperas a fin de mes, no queda nada. Tienes variantes en este método de reparto.
Primer sueldo: del bruto al neto
Lo primero es saber cuánto llega de verdad a tu cuenta. El salario que firmas en el contrato es bruto. De la nómina salen dos descuentos: las cotizaciones a la Seguridad Social y la retención de IRPF.
En 2026, el trabajador aporta un 6,50 % de su base de cotización si tiene contrato indefinido: 4,70 % por contingencias comunes, 1,55 % por desempleo, 0,10 % por formación profesional y 0,15 % por el mecanismo de equidad intergeneracional (MEI). Con contrato temporal, el desempleo sube al 1,60 % y el total queda en el 6,55 %, según los tipos que recoge Sage.
Un ejemplo con el salario mínimo. El SMI de 2026 es de 1.221 euros brutos al mes en 14 pagas, 17.094 euros al año, según el Real Decreto 126/2026. La base de cotización incluye la parte proporcional de las pagas extra: 1.424,50 euros. El 6,50 % de esa base son unos 92,59 euros. Así, en un mes normal llegan alrededor de 1.128 euros netos, y en los meses de paga extra se suma la paga completa.
¿Y el IRPF? Quien cobra solo el salario mínimo no paga IRPF gracias a una deducción específica de 590,89 euros para rentas del trabajo de hasta 17.094 euros. Si la empresa te retiene algo, lo recuperas en la declaración de la renta del año siguiente. Con sueldos más altos sí habrá retención, y su porcentaje depende de tu situación personal.
Ejemplo: cómo repartir un primer sueldo de 1.200 euros
Con los 1.200 euros netos que cita elEconomista.es como sueldo medio de entrada, así quedan dos repartos posibles:
| Bloque | Regla 50/30/20 | Reparto ajustado 65/25/10 |
|---|---|---|
| Necesidades (alquiler, comida, transporte, facturas) | 600 € | 780 € |
| Gastos personales (ocio, ropa, suscripciones) | 360 € | 300 € |
| Ahorro | 240 € | 120 € |
El reparto ajustado es el más habitual si compartes piso o vives fuera de casa por primera vez. Lo importante es que el ahorro salga el día del cobro con una transferencia automática a otra cuenta.
Las pagas extra son el mejor aliado del primer sueldo. Si cobras en 14 pagas, destinar las dos extras al colchón de emergencia acelera mucho el objetivo: con el salario mínimo, son 2.442 euros brutos al año, sin tocar el presupuesto mensual.
Dónde guardar el ahorro del primer sueldo
El primer objetivo es un colchón de tres a seis meses de gastos básicos en una cuenta separada y disponible. No es inversión: es un seguro. Con ese colchón hecho, tiene sentido mirar productos remunerados. El BCE subió tipos hasta el 2,5% el 10 de septiembre y las Letras del Tesoro pagan entre el 2,45% y el 2,83%, según Expansión.
Y dos frentes que conviene mirar ya. Uno: el 78% de los jóvenes cree que la pensión pública no bastará y que necesitará ahorro propio, según Nationale-Nederlanden. Dos: en Cantabria, el PRC ha registrado una moción para que la Cuenta Vivienda para menores de 36 años esté operativa el 1 de enero de 2027, con 200 euros anuales a fondo perdido. Se debate el lunes 26 de octubre.
Qué significa para tu bolsillo
Con un sueldo de entrada de 1.200 euros, el margen es estrecho y la prioridad no es invertir: es no endeudarse. Un 34% de los menores de 30 años en España reconoce haber pedido algún tipo de crédito para cubrir gastos corrientes, según los datos que maneja Cuatro. Ese es el error caro que conviene evitar el primer mes.
Traducido a euros: si apartas 60 euros al mes, son 720 al año. No te cambia la vida, pero sí te cambia el hábito. Y el hábito es lo que luego sostiene un colchón de 3.000 o 6.000 euros. Si quieres comparar sistemas, aquí tienes otra vía: el método del que todo el mundo habla.
Un último detalle que se olvida casi siempre: separa el ahorro de la cuenta del día a día. Si todo está en el mismo sitio, el dinero se gasta sin que te des cuenta. Y revisa las suscripciones del primer mes: suelen ser el gasto pequeño que más pesa al final del año.
Primera nómina: lo que conviene revisar
- Categoría y convenio: comprueba que la categoría de la nómina coincide con tu contrato. El convenio colectivo fija el salario mínimo de tu puesto, que puede ser superior al SMI.
- Pagas extra: mira si van prorrateadas en cada mes o se cobran aparte. Cambia cuánto entra cada mes, no lo que cobras al año.
- Retención de IRPF: si te parece alta o baja, comunica tu situación personal a la empresa con el modelo 145.
- Primer mes: si empezaste a mitad de mes, la primera nómina será proporcional a los días trabajados. No la tomes como referencia para el presupuesto.
- Vida laboral: pide tu informe de vida laboral a la Seguridad Social para confirmar que te han dado de alta correctamente.
Fuentes
- elEconomista.es: La generación ‘atrapada’ en casa de sus padres: el alquiler ya devora el 80% del sueldo de los jóvenes (24/10/2026)
- elEconomista.es: El 78% de los jóvenes ve necesario ahorrar más allá de la pensión pública (21/10/2026)
- COPE: Marc Vidal, inversor, sobre los requisitos laborales (24/10/2026)
- Expansión: Buenos tiempos para el ahorro (23/10/2026)